Куди вкласти $100 на місяць, щоб був прибуток? Що гарантовано, а що — ні
Опубліковано 12.10.2026 · 10 хв читання
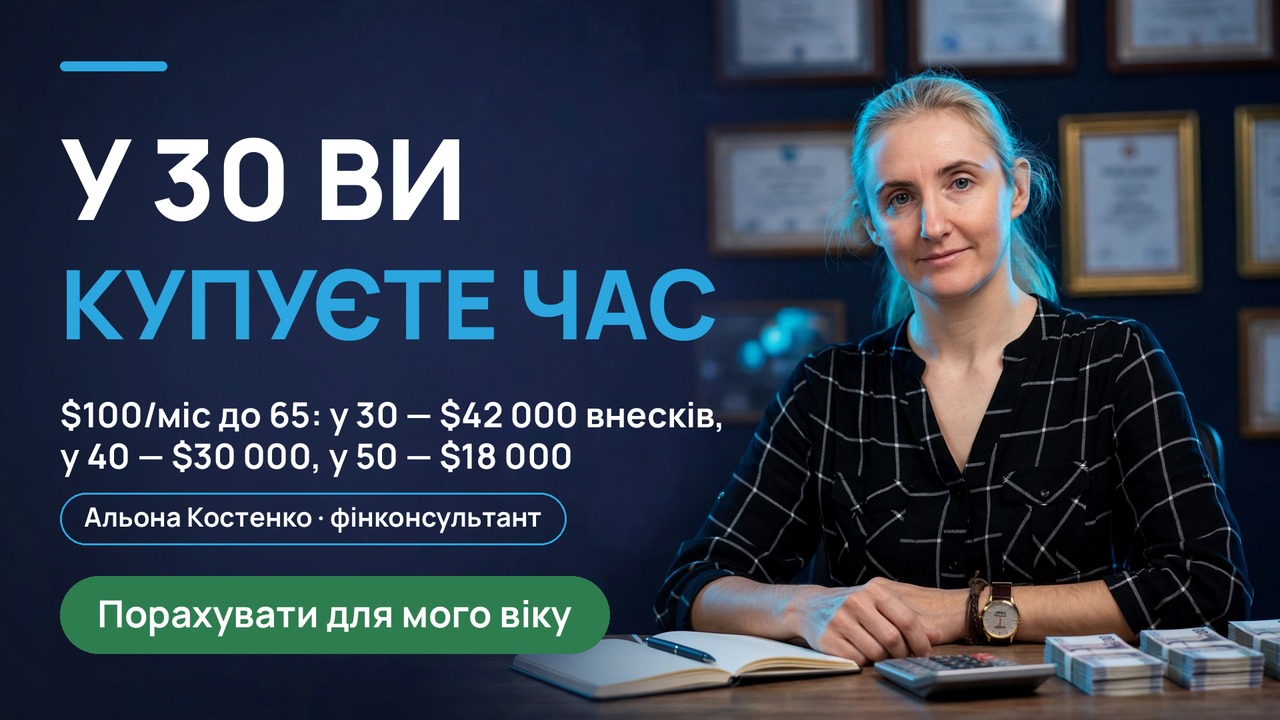
У Вас є $100 на місяць, які Ви готові відкладати. Куди їх вкласти, щоб був прибуток? Очевидна відповідь, яку дає більшість схем з інтернету: «знайдіть місце, де прибуток гарантований». І це пастка. Повністю гарантованого великого прибутку не існує — існує чесна конструкція, у якій одна частина результату гарантована договором, а друга залежить від роботи Ваших грошей у часі.
Твіст у тому, що у цій конструкції головну роль грає не місце, а Ваш вік на старті. Ті самі $100 на місяць до 65 років дають $42 000 власних внесків, якщо почати в 30, $30 000 — якщо в 40, і лише $18 000 — якщо в 50. Різниця — $24 000. Це ціна 10–20 років очікування, і це ще тільки внески, без прибутку. Далі — уся математика спокійно і по кроках.
Якщо коротко
- $100 на місяць — це $1 200 на рік. До 65 років Ваші власні внески складуть: старт у 30 років — $42 000, у 40 — $30 000, у 50 — $18 000 (розрахунок YFI).
- Гарантована у накопичувальній програмі — тільки та частина прибутку, яка записана у Вашому договорі. Додаткова, інвестиційна частина нараховується за результатами року; у програмах, з якими ми працюємо, прибуток у середньому складав 13–16% річних — це середній показник, а не гарантія на майбутнє.
- $100 на місяць за курсом НБУ на 12.10.2026 — це 4 489 грн, або приблизно 14% середньої зарплати в Україні.
- Фінансовий захист родини у програмі діє з першого року договору, а не після того, як капітал зібрано.
- Державна пенсія сьогодні в середньому становить 7 273 грн на місяць — приватний капітал Ви будуєте як надбавку до неї, а не замість неї.
Цифри й факти на 12 жовтня 2026
- Офіційний курс НБУ на 12.10.2026: $1 = 44,8894 грн.
- Середня пенсія в Україні станом на 1 липня 2026 року — 7 272,68 грн; 44,6% пенсіонерів отримують до 5 000 грн на місяць, за даними ПФУ.
- В Україні працює 10 компаній зі страхування життя, за даними НБУ; активи страховиків життя за рік зросли на 14,9%, за даними НБУ.
- Середня заробітна плата штатного працівника у серпні 2026 року — 31 892 грн, за даними Держстату.
Головне питання: що саме тут «гарантовано»?
Коли Ви питаєте пошук або ШІ-чат «куди вкласти гроші гарантовано», Ви насправді питаєте дві різні речі: як не втратити і як заробити. Жоден чесний інструмент не відповідає «так» на обидва питання одночасно на повну суму. Тому розкладемо результат накопичувальної програми на частини — так, як це записано в договорі.
Перша частина — Ваші внески. $100 на місяць, $1 200 на рік. Ця частина залежить тільки від Вас: від регулярності й від строку, який Ви собі даєте.
Друга частина — прибуток, який гарантує договір. Він одразу записаний цифрою у Вашому договорі, і компанія зобов'язана його виплатити. Ви бачите цю цифру до підписання, а не після. Саме це — і тільки це — слово «гарантовано» означає чесно.
Третя частина — додатковий, інвестиційний прибуток. Він залежить від результатів компанії за кожен рік, нараховується зверху і саме він за довгий строк робить капітал помітно більшим за суму внесків. У програмах, з якими ми працюємо, прибуток у середньому складав 13–16% річних. Це середній показник за минулі періоди, а не обіцянка ставки на майбутні роки — у конкретному році цифра може бути іншою.
Висновок із цього розкладу простий: питання не «де гарантують усе», а «яка частина гарантована у мене в договорі — і скільки часу я даю додатковій частині працювати».
Три віки — однакові $100: таблиця внесків
Уявіть трьох подруг, які домовилися відкладати однаково — по $100 на місяць до 65 років. Різниця між ними тільки одна: вік, у якому кожна почала.
| Старт | Років до 65 | Ваші власні внески | У гривні за курсом НБУ на 12.10.2026 |
|---|---|---|---|
| 30 років | 35 | $42 000 | 1 885 355 грн |
| 40 років | 25 | $30 000 | 1 346 682 грн |
| 50 років | 15 | $18 000 | 808 009 грн |
Сума щомісяця однакова. А різниця між стартом у 30 і стартом у 50 — $24 000 самих лише внесків. І це ще не все: додатковий прибуток у раннього старту нараховується на 20 років довше, тому розрив у підсумковому капіталі буде більшим, ніж розрив у внесках. У 30 Ви купуєте час. У 50 його вже не купите — час у цій справі не замінюється нічим, його не можна докупити пізніше за жодні гроші.
Ваш вік — не «рано» і не «пізно». Це Ваш строк. А строк — це гроші.
Як час множить гроші: модель складного відсотка
Щоб Ви бачили механіку, а не вірили на слово, ось проста модель регулярних внесків: FV = 100 × ((1 + r/12)^(12×t) − 1) / (r/12), де r — ставка моделі, t — роки.
| Строк | Ваші внески | Модель за 13% річних | Модель за 16% річних |
|---|---|---|---|
| 15 років (старт у 50) | $18 000 | $54 973 | $73 873 |
| 25 років (старт у 40) | $30 000 | $224 709 | $391 304 |
Важливе застереження: модель припускає, що ставка однакова щомісяця всі роки поспіль. У реальній програмі прибуток нараховується за підсумками кожного року і від року до року відрізняється. Тому модель показує принцип — час множить гроші, — а не суму конкретної програми. Точні цифри Вашої програми, включно з гарантованою частиною, Ви побачите в персональному розрахунку до підписання договору.
Депозит, «під матрацом» чи програма: чесне порівняння
Гроші вдома. Найпростіший варіант і найдорожчий на довгому строку: сума не росте взагалі, а купівельна спроможність щороку зменшується. Плюс нуль захисту: якщо з Вами щось станеться в перший рік, родина має лише те, що Ви встигли відкласти.
Банківський депозит. Зрозумілий інструмент на короткий строк: рік-два, конкретна мета, гроші можуть знадобитися скоро. Але депозит не вирішує задачу на 15–35 років: ставки переглядаються щороку, а фінансового захисту родини депозит не дає взагалі.
Накопичувальна програма страхування життя. Інструмент саме на довгий строк: регулярні внески, прибуток із двох частин (гарантована — у договорі, додаткова — за результатами року) і захист родини з першого року. Ціна цієї конструкції — дисципліна: програма розрахована на роки, а не на «покласти і забрати за пів року».
Правило вибору просте: гроші на близьку мету — депозит; гроші на капітал до 65 років і захист родини — програма. Це різні задачі, і один інструмент не замінює інший.
Захист родини — з першого року, а не через двадцять років
Є властивість, якої не дає жодна скарбничка. Якщо Ви відкладаєте самі, захист Вашої родини в будь-який момент дорівнює лише тому, що Ви вже встигли відкласти: у перший рік це ті самі $1 200.
У накопичувальній програмі фінансовий захист за договором діє з першого року — саме тоді, коли власних накопичень ще майже немає і родина найбільш вразлива. Ви одночасно будуєте капітал на майбутнє і тримаєте захист на сьогодення. Такі програми у світі працюють понад 200 років і пережили всі кризи — саме тому, що в їхній основі довгий строк і регулярність, а не вгадування ринку.
Хто наглядає за цими грошима
Накопичувальні програми страхування життя — регульований ринок, а не приватна домовленість. Наглядач — Національний банк України. Страховики зобов'язані виконувати вимоги закону «Про страхування», тримати платоспроможність і формувати резерви під майбутні виплати — саме з резервів компанії платять клієнтам через 10, 20 і 30 років.
Масштаб ринку невеликий і тому прозорий: в Україні працює лише 10 компаній зі страхування життя, за даними НБУ, і він росте: активи страховиків життя за рік збільшилися на 14,9%, за даними НБУ. Конкретну компанію і програму під Вашу ситуацію варто обирати з ліцензованим консультантом — і читати договір, включно з гарантованою частиною, до підписання.
Що зробити прямо зараз: 4 кроки за 10 хвилин
1. Напишіть свій вік і відніміть його від 65. Це Ваш строк. Помножте роки на $1 200 — це сума Ваших власних внесків за $100 на місяць. Ви щойно зробили головний розрахунок цієї статті самі. 2. Перевірте, чи тягне бюджет. $100 за курсом НБУ — 4 489 грн, приблизно 14% середньої зарплати (31 892 грн, за даними Держстату). Якщо сума завелика — почніть із меншої: строк важливіший за розмір першого внеску. 3. Запитайте персональний розрахунок. У ньому до підписання Ви побачите окремо: Ваші внески, гарантовану частину з договору і прогноз додаткової частини. Напишіть свій вік — порахуємо, що Ви встигаєте зробити саме з Вашим віком. 4. Читайте договір, а не рекламу. Шукайте три речі: гарантовану суму цифрою, умови дострокового розірвання (викупну суму) і що саме покриває захист із першого року.
Коли це не підходить
Є ситуації, коли накопичувальна програма — не перший крок, і чесніше буде почати з іншого. Якщо хоча б один пункт нижче — про Вас, спершу закрийте його, а програму розгляньте після цього.
- Якщо у Вас немає фінансової подушки на 3–6 місяців витрат. Спочатку — подушка на окремому рахунку, потім — довгі програми.
- Якщо ці гроші можуть знадобитися протягом найближчих 1–3 років: на житло, лікування, переїзд. Накопичувальна програма — інструмент на 10+ років; достроковий вихід з неї зазвичай невигідний.
- Якщо дохід нестабільний і регулярний внесок Ви не витримаєте. Пропуски й розірвання з'їдають результат — чесно оберіть меншу суму, яку потягнете щомісяця роками.
- Якщо Ви шукаєте швидкий прибуток або «гарантований» заробіток за рік. Таких інструментів не існує; ця стаття — про капітал до 65 років, а не про спекуляції.
Словник термінів
- Накопичувальна програма страхування життя — довгостроковий договір, який поєднує регулярні внески, нарахування прибутку і фінансовий захист родини.
- Гарантована частина прибутку — сума, записана цифрою в договорі, яку компанія зобов'язана виплатити незалежно від результатів року.
- Додатковий (інвестиційний) прибуток — частина результату, що залежить від роботи компанії за рік; нараховується зверху на гарантовану, але наперед не гарантується.
- Складний відсоток — механіка, за якої прибуток нараховується не тільки на внески, а й на раніше нарахований прибуток; саме тому строк впливає сильніше за суму.
- Страхові резерви — кошти, які страховик зобов'язаний тримати під майбутні виплати клієнтам за законом.
- Викупна сума — сума, яку Ви отримаєте в разі дострокового розірвання договору; у перші роки може бути меншою за внесені внески.
- Персональний розрахунок — розрахунок під Ваш вік, суму і строк: внески, гарантована частина і прогноз додаткової — до підписання будь-якого договору.
Джерела
- Національний банк України: офіційний курс гривні (API)
- Пенсійний фонд України: статистика пенсій (виклад УНІАН)
- Національний банк України: кількість учасників ринку (виклад)
- Національний банк України: огляд небанківського фінансового сектору
- Закон України «Про страхування» № 1909-IX
- Державна служба статистики України: заробітна плата
Розрахунки внесків, гривневих еквівалентів і моделі складного відсотка — власні розрахунки YFI; формули наведено в тексті статті.
Про автора
Альона Костенко — ліцензований фінансовий консультант, експерт Your Fin Invest (YFI / HotLIFE). Допомагає українським родинам будувати приватну пенсію та фінансовий захист через накопичувальні програми страхування життя.
*Ця стаття — загальна інформація, а не індивідуальна фінансова порада. Умови, гарантовані суми, дохідність і оподаткування залежать від конкретної програми, договору та чинного законодавства. Середній показник 13–16% річних стосується минулих періодів програм, з якими працює YFI, і не є гарантією дохідності в майбутньому. Перед підписанням договору звіртеся з ліцензованим консультантом і прочитайте договір.*